養貓狗要買寵物險嗎?2026 新手飼主必看的投保完整攻略

「毛孩看病很貴」這件事,大部分飼主可能早就聽說。但到底需不需要幫貓狗買寵物險?這篇文章將帶第一次養寵物的新手飼主一次看懂:寵物險保什麼、是否該趁毛孩健康時及早投保寵物險,以及如何挑選適合的寵物險方案,幫助新手飼主提早做好醫療保障規劃,降低未來可能面臨的高額醫療支出。
毛孩沒健保、看病好貴,寵物保險能幫你省多少?
毛孩看病到底有多貴?國泰產險分享,寵物因為沒有健保,醫療費需全額自費,門診一次約150~2,000元(檢查費另計)、常見手術費用動輒數萬元起跳,實際費用仍會依縣市、醫院與病況不同而有落差。
尤其0~2歲的幼齡貓狗免疫系統尚未成熟,不僅是腸胃炎、皮膚黴菌等門診常客;加上正值好奇心強、活潑好動、探索環境的階段,常發生誤食異物或是跑跳受傷、骨折等意外而需要手術治療。如果沒有提早規劃醫療保障,這些大大小小的意外,很可能讓荷包大失血!
養寵物常見就醫花費表格
|
毛孩常見就醫情況 |
醫療費用參考(檢查費另計) |
|
拉肚子、食慾不振 |
約150~2,000元 |
|
泌尿道阻塞、膀胱結石開刀 |
約10,000~20,000元起 |
|
腫瘤住院、術後照護 |
數萬元起(依病況、天數而定) |
*資料參考社團法人新北市獸醫師公會診療費標準(實際金額依診療內容與醫院而異)
毛孩什麼時候生病、要花多少錢,幾乎無法預測,這也是為什麼需要藉由保險來分擔這筆不確定的風險。以國泰寵物險為例,保費每天只要8元起,即可為毛孩準備醫療保障,減輕飼主面對高額醫療費的壓力;如上表所示,若毛孩因泌尿道阻塞開刀,一次手術費就要1萬元起跳,若有投保寵物險,便能有效減輕住院、手術等醫療支出負擔。對預算有限的新手毛爸媽來說,負擔不重,卻能夠買一份安心,降低突發支出帶來的財務壓力。
幼犬幼貓需要投保寵物險嗎?趁年輕建立完整保障
不少新手毛爸媽想買寵物險,卻遲遲沒有行動,通常是覺得「毛孩年紀還小、不急。」
國泰產險建議毛孩趁早投保,因為毛孩器官退化的速度往往比我們想像中更快。根據美國動物醫院學會(AAHA)研究與獸醫臨床觀察,大型犬自5歲、一般犬貓自7歲以上便邁入熟齡期,身體器官與生理機能開始老化,慢性病與退化性疾病的就診機率也明顯升高,統計顯示就診比例約達25~40%。
因此,最適合投保的時機,是在毛孩5歲以前、身體狀況最單純時及早規劃。不僅較容易投保,保費也相對便宜。
👉🏻點我了解更多:寵物險幾歲開始保比較好?投保黃金時間大公開
寵物險保障範圍有哪些?新手爸媽一次看懂國泰5大保障
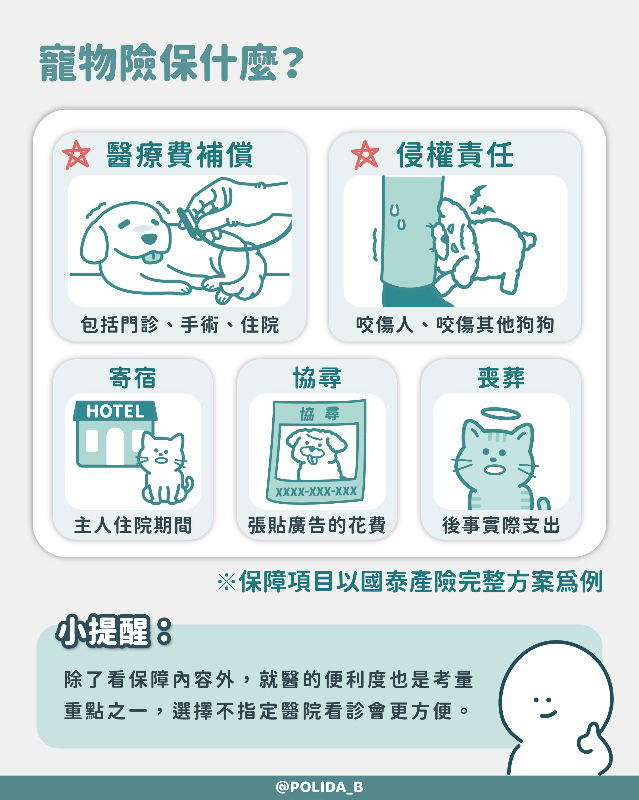
*保障項目以國泰產險完整方案為例
國泰寵物險完整包辦了毛孩生活所需的5大保障。其中,「醫療費用補償」與「寵物侵權責任」是最不可或缺的兩大核心項目。
寵物醫療費用補償:分攤大筆醫療費的主力保障
寵物險的醫療保障主要涵蓋「門診、住院、手術」三大項目,也是多數飼主最重視的保障內容,小至感冒、腸胃炎等常見疾病,大至動輒上萬元的重大手術,都能提供醫療補償。
● 假設情境:家中的貓咪最近變得食慾不振、頻繁進出貓砂盆卻尿不太出來,緊急送醫檢查後,確診為泌尿道阻塞,需要立刻安排住院開刀,手術費就要13,000元、住院費3,000元。
● 理賠試算:若有投保國泰寵物險完整方案,扣除自負額後,保險公司賠付11,200元,飼主只需自行負擔4,800元。
※實際理賠金額仍依保單條款、投保方案、保險金額、自負額及實際支出審核結果為準。
寵物侵權責任:毛孩闖禍時的賠償後盾
帶毛孩出門散步時,若狗狗突然暴衝咬傷路人,飼主依法可能需要負擔相關賠償責任。若有投保寵物險,「寵物侵權責任保障」就能發揮作用,降低突發意外帶來的財務壓力。
● 假設情境:如上述情況,對方醫療費及相關賠償合計18,000元
● 理賠試算:若有投保國泰寵物險完整方案,扣除自負額後,保險公司理賠12,600元,飼主只需自行負擔5,400元。
※實際理賠金額仍依保單條款、投保方案、保險金額、自負額及實際支出審核結果為準。
從毛孩生病看診、跑跳受傷的日常意外,到外出不慎造成他人受傷等情況,都是飼主可能面臨的風險。透過一張寵物險保單,就能提供相應保障,協助分攤相關的支出與賠償責任。
除了醫療與意外補償,國泰寵物險也將毛孩生活中的各種突發情境納入保障。例如:飼主因病住院時的寵物寄宿費用、毛孩走失的廣告協尋費用,或是陪伴毛孩走完最後一程的喪葬費用,都涵蓋在5大保障中。從日常照護到突發狀況,都能提供更完善的保障。那麼,為什麼選擇國泰產險?接下來將帶你了解國泰寵物險的優勢在哪裡。
國泰寵物險的優勢是什麼?新手毛爸媽的安心選擇
國泰產險理賠服務口碑穩定、官網資訊標示透明清楚,對第一次投保寵物保險的新手相當友善。以下一起來看看國泰寵物險的三大優勢:
國泰寵物險優勢一|理賠不指定醫院
半夜毛孩突然上吐下瀉、癲癇發作或外出旅遊身體不適需要掛急診,毛爸媽們不必擔心就診的動物醫院是否為指定合作院所,只要至全台合法的動物醫院就診,皆可依保單條款申請理賠,因此第一時間就近送醫就好。
國泰寵物險優勢二|醫療保障充足
門診、住院、手術費用在保單上限內,依實際支出金額扣除自負額後理賠。如果是腫瘤住院這類需要長期治療的重大疾病,投保國泰寵物險完整方案,一年最高能申請到56,000元的醫療理賠,不會因為一次重大疾病就把積蓄掏空。
※實際理賠金額仍依保單條款、投保方案、保險金額、自負額及實際支出審核結果為準。
國泰寵物險優勢三|保障項目完整
除了前面介紹的醫療與侵權責任保險,國泰寵物險也涵蓋寵物寄宿、協尋、喪葬等保障項目。像是飼主因病住院,無法照顧毛孩時,將毛孩送至獸醫院或合法設立之寵物寄養業寄宿的費用,也能獲得補償,讓生活中的突發狀況都有依靠。
對第一次規劃寵物保險的飼主來說,線上投保也很便利,憑毛孩晶片號碼,即可輕鬆為毛孩完成投保。
👉🏻立即投保:國泰寵物險線上投保
寵物保險方案怎麼選?寵物險方案比較表
國泰寵物險分為基礎、進階、完整三種方案,主要差在醫療保障額度與項目多寡。
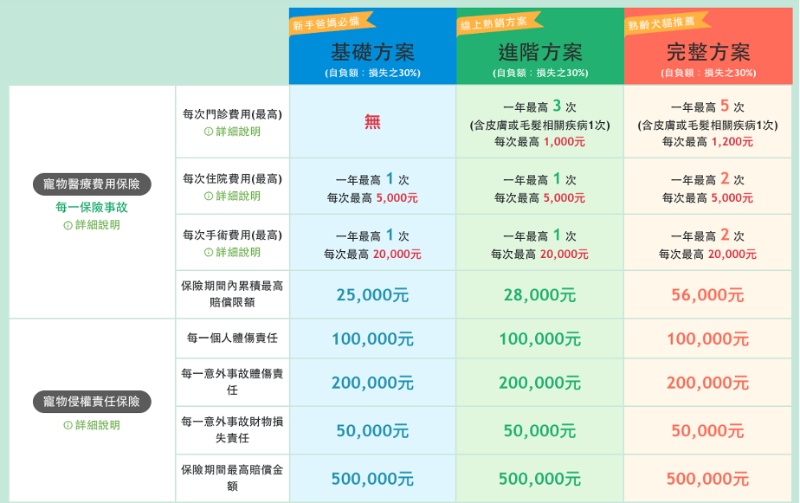
*節錄自國泰產險官網,完整內容以官網為主
方案沒有絕對的好壞,只有適不適合,以下就依照預算與毛孩的健康狀況提供新手爸媽一個簡單的挑選方式:
● 基礎方案:保障聚焦在住院、手術與責任等保障,適合預算有限、想優先降低大額醫療負擔的飼主。
● 進階方案:適合希望兼顧門診、手術與住院保障,但又不想負擔過高保費的飼主。在控制預算的同時,也能藉由寵物險分擔日常門診及高額醫療支出。
● 完整方案:適合希望將保障提高的飼主。相較於其他方案,完整方案的門診、住院、手術理賠額度最高,面對腫瘤這類需長期治療、頻繁回診的重大疾病,更充足的保障額度,能有效分攤大筆醫療開銷的費用。
還是不確定哪個方案適合你家毛孩?花一分鐘完成【毛孩風險指數測驗】,依照毛孩的年齡與狀況,快速找到最適合毛小孩的方案。
寵物險常見問題Q&A
Q1. 投保寵物險之後馬上就能申請理賠嗎?
投保後是否能立即申請理賠,取決於事故發生的原因為「意外」或「疾病」。
為了防範帶病投保的道德風險,寵物險多設有「疾病等待期」(即保單生效後的一段觀察期),於等待期內發生之疾病將不予理賠。
● 意外事故:無等待期,保單生效即刻啟動保障
● 一般疾病:等待期30天
● 特定疾病(如:癌症、膝蓋骨異位、心臟病、腎臟病等):等待期90天
Q2. 哪些情況下不能理賠?新手爸媽投保前要注意什麼?
整理以下三個較常見的不理賠情形:
● 既往症:投保前已存在之疾病,或已出現相關症狀之病歷紀錄。
● 等待期內發生之疾病:於保單約定之疾病觀察期間內所罹患的疾病。
● 預防性及非治療性項目:例如施打疫苗、驅蟲、結紮、洗牙或例行性健康檢查等非屬醫療行為之支出。
除此之外,保單條款中都有列舉「除外不保事項」,只要有列出的情形都不在理賠範圍,投保前務必確認清楚。
Q3. 毛孩幾歲可以投保?
國泰寵物險8週起即可投保,基礎方案最高可投保至14歲5個月,進階與完整方案最高可投保至9歲5個月。
Q4. 自己有幫毛孩存一筆醫療基金,還需要買寵物險嗎?
設立專屬醫療基金是不少飼主會採取的方式,但在醫療規劃上,「儲蓄」與「保險」其實相輔相成。儲蓄需要幾年時間慢慢累積,若是剛帶毛孩回家不久就生病,往往會措手不及;而保險的優勢在於能替飼主分攤突發或大額的醫療支出,用相對有限的保費,換取一筆足以應付重大醫療支出的保障,避免高額醫療支出影響原本的財務規劃。
以毛孩常見且容易反覆發作的「毛孩急性泌尿道問題」為例,緊急處置、導尿手術與住院費用動輒上萬元。若單靠儲蓄,可能很快耗盡辛苦存下的醫療基金;但若有投保寵物險,就能用相對便宜的保費,分擔龐大的醫療支出。
Q5. 毛孩生病或受傷後,理賠要如何申請?需要準備哪些文件?
以國泰寵物險為例,需準備理賠申請書、獸醫開立的診斷證明書、醫療費用收據正本,以及飼主存摺影本。就診當下記得主動向動物醫院索取診斷證明和收據,並妥善保存相關文件。申請理賠後,也可透過國泰產險官方LINE,隨時查詢理賠進度,讓流程更方便即時,飼主更安心。
※理賠申請實際應備文件,仍需依事故類型及實際審核需求為準。